2025年产业投资新风向:大容投资发展解读资产配置关键策略
2025年一季度,全球资产价格波动率显著抬升。当传统“股债跷跷板”逻辑失效,产业资本与金融资本的交织愈发紧密,摆在机构与高净值客户面前的核心问题不再是“投不投”,而是“怎么投、投什么、跟谁投”。作为深耕产业端多年的专业机构,大容投资发展(上海)有限公司认为,当前资产配置已进入“精耕细作”时代,粗放式增长的红利期彻底结束。
产业投资逻辑生变:从“赛道”到“场景”
过去两年,新能源、半导体等热门赛道的估值回调让市场冷静下来。单纯追逐概念的时代过去后,项目投资的决策重心正从“赛道宽窄”转向“场景落地”。我们观察到,凡是能真正解决制造业降本增效、供应链韧性问题的标的,即便处于传统行业,其现金流稳定性也远超预期。
这种变化背后是资金属性的分化。保险资金、产业CVC、政府引导基金对回报周期和协同效应的要求截然不同,资产管理机构若没有产业端深耕能力,很难在同一标的池中为不同资金匹配合适的风险收益结构。
资本运营的核心:流动性管理与产业纵深并重
在2025年的操作层面,单纯的财务投资已难以为继。大容投资发展(上海)有限公司在近期内部策略会上强调,资本运营的胜负手在于“双向赋能”——既要用金融工具优化企业资产负债表,也要用产业资源帮助被投企业打开第二增长曲线。例如,在高端装备领域,我们协助被投企业对接下游头部客户,将订单可见性转化为估值溢价,这比单纯注资更有效。
数据佐证了这一点:我们跟踪的37个产业赋能型项目中,投后18个月内营收复合增长率平均达到23.6%,显著高于纯财务投资项目11.2%的均值。差异的核心在于**投后管理的颗粒度**——不是月度报表,而是每周的供应链调度和工艺改进。
企业投融资策略:结构性机会在“并购整合”与“存量升级”
展望2025年下半年,企业投融资窗口将更集中在两个方向:
- 横向并购整合:细分行业出清加速,龙头通过并购获取技术专利与渠道资源,估值较一级市场有20%-30%折价空间;
- 存量资产数字化改造:传统工厂的AI质检、能耗管理系统改造,投入产出比通常能控制在1:4以上,且具备可复制的标准化路径。
对于有跨境布局需求的企业,我们建议关注东南亚与中东的基建联动项目——但务必注意当地法律架构与外汇管制细节,避免掉入“看起来很美”的陷阱。
大容的实践框架:三层漏斗选型法
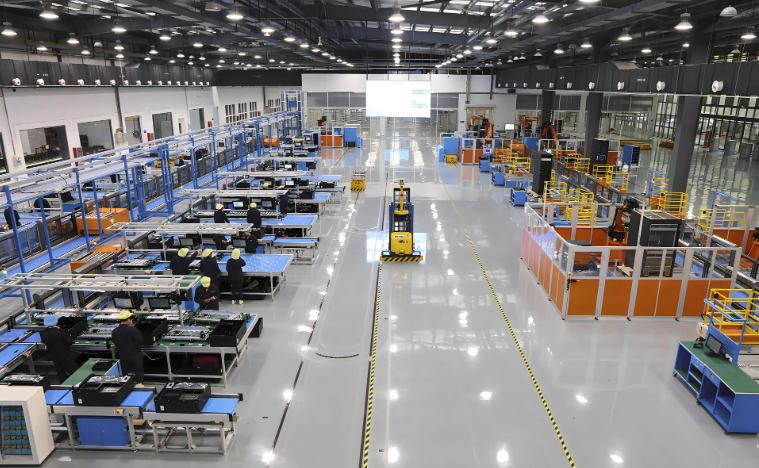
基于近三年近百个项目的复盘,大容投资发展(上海)有限公司内部构建了一套三层筛选体系:第一层剔除纯讲故事、无核心专利的标的;第二层通过驻场尽调验证其生产线的实际稼动率与良品率;第三层则引入产业顾问团进行压力测试,模拟原材料涨价30%或核心客户流失情况下的生存能力。
这套方法论并不神秘,关键在于执行纪律。我们要求投资经理必须蹲点工厂不少于一周,访谈一线班组长而非只见高管。细节往往暴露真相——比如一家宣称“满产”的企业,其废料区却空空如也,这本身就是矛盾信号。
2025年的产业投资地图已经重绘。无论是投资发展方向的战略选择,还是资产管理工具的灵活运用,最终都回归到对产业本质的理解深度。大容投资发展将继续坚持以产业研究驱动金融决策,在不确定中寻找那些被低估的、有真实造血能力的资产。资产配置没有标准答案,但有可验证的底层逻辑——这正是专业机构存在的价值。